

Nilo Geronimo Borgna
Panorama das Fintechs e Bancos Digitais no Brasil:
Solidez vs. Riscos
Panorama das Fintechs e Bancos Digitais no Brasil: Solidez vs. Riscos
Por Nilo Geronimo Borgna
O mercado financeiro digital no Brasil passou por transformações profundas, revelando um cenário de fortes contrastes. Enquanto grandes instituições consolidadas registram lucros recordes e expansão contínua, outras enfrentaram graves crises de liquidez e intervenções regulatórias severas por parte do Banco Central.
Para garantir a segurança do seu patrimônio, é fundamental compreender onde o seu dinheiro está depositado e quais são os mecanismos de proteção vigentes para cada tipo de instituição.
Panorama Comparativo: Solidez, Riscos e Garantias
Abaixo, reunimos os principais dados sobre a situação operacional, o nível de risco e as regras de proteção dos principais bancos e contas digitais do país:
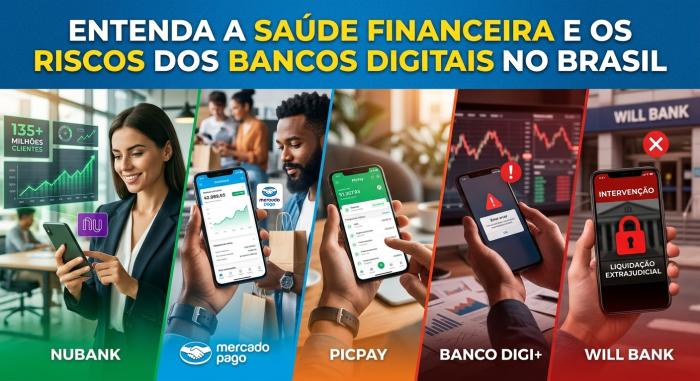
- Nubank: nível de risco muito baixo. A instituição mantém alta lucratividade e uma base sólida, com mais de 135 milhões de clientes na América Latina. Os investimentos em RDB e a conta de depósitos contam com a proteção do Fundo Garantidor de Créditos (FGC) até
R$ 250 mil. - Mercado Pago: nível de risco muito baixo. Respaldado pelo grupo Mercado Livre, possui operação robusta e lucros crescentes. O saldo mantido em conta fica 100% segregado e aplicado em Títulos Públicos Federais — garantia direta do Tesouro Nacional —, enquanto as aplicações em CDBs possuem cobertura do FGC.
- PicPay: nível de risco baixo. Pertencente ao Grupo J&F, a fintech opera com lucro e expandiu a carteira de crédito consignado e corporativo. A proteção do saldo segue o modelo de segregação em Títulos Públicos Federais, além da garantia do FGC para CDBs.
- Banco Digi+: nível de risco muito alto. Controlado por grupo associado à Rede Record, o banco enfrenta séria crise, sob investigação por suspeita de fraude contábil e rebaixamento por agências de risco. Os saldos e investimentos dependem da cobertura do FGC no limite de até
R$ 250 milpor CPF. - Will Bank: situação crítica/inoperante. A instituição teve sua liquidação extrajudicial decretada pelo Banco Central junto ao Grupo Master. Os clientes com valores retidos passaram a contar com o ressarcimento intermediado pelo FGC.
Rendimento e Liquidez das Contas
Para quem busca rentabilizar o saldo do dia a dia, os modelos de rentabilidade diária e resgate imediato também variam entre as principais opções do mercado:
- PicPay: oferece rendimento automático de 102% do CDI desde o primeiro dia útil sobre o saldo disponível em conta, com liquidez 24/7.
- Mercado Pago: entrega rendimento entre 100% e 105% do CDI — variando conforme metas de depósito ou programas de fidelidade —, sem a necessidade de cumprir carência de 30 dias.
- Nubank: mantém rendimento de 100% do CDI desde o primeiro dia útil quando o valor é aplicado no recurso de "Caixinhas" (Reserva de Emergência). Na conta principal, o rendimento é aplicado retroativamente apenas após o 30º dia.
A Importância da Proteção Patrimonial
A divergência entre as fintechs reforça a importância da atenção do consumidor aos limites do Fundo Garantidor de Créditos (R$ 250 mil por CPF e por instituição) e ao modelo de segregação de patrimônio em Títulos Públicos. Acompanhar a saúde financeira das instituições é o primeiro passo para garantir a soberania sobre o próprio dinheiro e evitar surpresas diante das oscilações do mercado.
Nilo Geronimo Borgna é um profissional com trajetória marcada pela atuação nas áreas de Direitos Humanos, Saúde Pública e Comunicação Digital.


COMENTÁRIOS