

Carlos Thadeu de Freitas
Recessão à vista
uros reais elevados, inadimplência e desaceleração econômica aumentam risco de crise e exigem definição de metas fiscais.
Recessão à vista
Juros reais elevados, inadimplência e desaceleração econômica aumentam risco de crise e exigem definição de metas fiscais.
Por Carlos Thadeu de Freitas
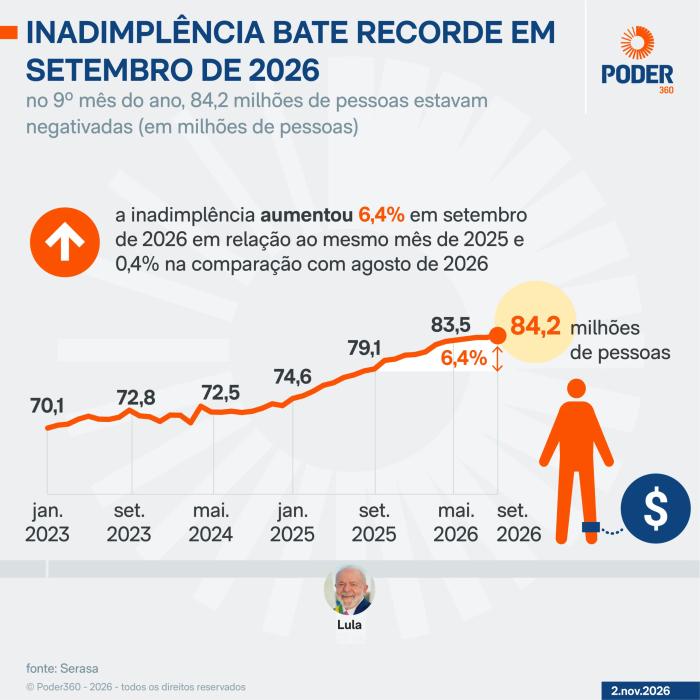
A economia brasileira começa a dar sinais de esgotamento diante de uma combinação que merece atenção. A inadimplência das famílias continua sendo motivo de preocupação, o crescimento do PIB perde força e os juros reais permanecem em patamar extremamente elevado há mais de 2 anos.
Nesse ambiente, manter recursos aplicados em ativos sujeitos a uma taxa real próxima de 10% ao ano torna-se cada vez mais oneroso para o setor produtivo e para quem precisa financiar suas atividades. O resultado é uma economia que encontra dificuldades para sustentar o crescimento e ampliar os investimentos.
O problema é que juros elevados por tanto tempo não afetam só o crédito. Eles encarecem o financiamento da dívida pública, aumentam o custo de oportunidade dos investimentos e comprimem a capacidade de consumo das famílias. Com o endividamento elevado e a inadimplência persistente, o espaço para uma expansão mais consistente da atividade econômica fica ainda menor. A combinação desses fatores aumenta o risco de uma desaceleração mais profunda, que pode levar o país a uma recessão.
Nesse cenário, a condução da política fiscal também não pode permanecer indefinida. O governo precisa apresentar, com clareza e sem demora, suas metas e compromissos fiscais. A falta de previsibilidade alimenta incertezas, dificulta a formação de expectativas e pode contribuir para a manutenção dos juros em níveis elevados. Não basta discutir o tamanho do ajuste necessário. É fundamental estabelecer uma direção que permita aos agentes econômicos avaliar os rumos das contas públicas.
Ao mesmo tempo, merece atenção o debate sobre alternativas para a administração da dívida pública e a redução do custo de financiamento do Estado. As ideias apresentadas por André Lara Resende têm fundamentos que justificam um exame cuidadoso. Sua proposta de repensar a relação entre a dívida pública e a Selic não deve ser descartada sem discussão. Trata-se de uma contribuição que merece ser estudada, especialmente diante das dificuldades impostas pelo atual modelo de financiamento.
A experiência brasileira mostra que a estrutura dos títulos públicos e seus mecanismos de indexação podem fazer diferença significativa para a administração da dívida. Quando fui diretor do Banco Central, na gestão de Fernão Bracher, acompanhei de perto mudanças importantes nesse mercado. A criação das LBC (Letras do Banco Central), posteriormente substituídas pelas LFT (Letras Financeiras do Tesouro), representou uma inovação na forma de financiamento da dívida interna. Esses títulos ofereceram maior flexibilidade à gestão da dívida em um período em que o mercado exigia mecanismos de financiamento diário.
Naquela época, a alternativa era trabalhar com títulos como as ORTNs e as LTNs, cada qual com características próprias de remuneração e colocação. A experiência também mostrou que a administração do mercado aberto exigia responsabilidade na condução das operações. Como chefe do mercado aberto, recusei a venda de títulos públicos a preços que considerava supervalorizados, mesmo diante da demanda do mercado. A gestão da dívida não pode ser orientada só pelas necessidades imediatas de financiamento, mas também pela sustentabilidade de seus custos ao longo do tempo.
É nesse contexto que a discussão proposta por Lara Resende ganha relevância. Repensar os mecanismos de financiamento da dívida e sua relação com a taxa Selic pode abrir espaço para alternativas que reduzam os encargos do Estado, desde que acompanhadas de uma avaliação rigorosa dos riscos e das condições macroeconômicas.
O país também dispõe hoje de reservas internacionais, uma diferença importante em relação à década de 1980, quando a escassez de divisas e as dificuldades de renegociação da dívida externa restringiam severamente as opções de política econômica.
O Brasil não pode esperar que o enfraquecimento da atividade econômica se transforme em uma crise mais profunda para discutir esses caminhos. Com juros reais elevados por um período prolongado, crescimento fraco, famílias pressionadas pelo endividamento e indefinição fiscal, o risco de recessão precisa ser levado a sério. O debate sobre novas formas de administrar a dívida pública merece espaço, assim como a definição de uma estratégia fiscal consistente. Adiar essas discussões pode tornar o ajuste ainda mais difícil.
Carlos Thadeu de Freitas, é assessor externo da área de economia da CNC (Confederação Nacional do Comércio de Bens, Serviços e Turismo). Foi presidente do Conselho de Administração do BNDES e diretor do BNDES de 2017 a 2019, diretor do Banco Central (1986-1988) e da Petrobras (1990-1992).


COMENTÁRIOS